El sector europeo de maquinaria no verá signos reales de recuperación hasta 2027
El sector de maquinaria atraviesa un momento complejo a nivel global, y Europa es una de las regiones más afectadas. Las tensiones geopolíticas y la reciente política arancelaria de Estados Unidos están debilitando el dinamismo de la industria, frenando la inversión y limitando el crecimiento.
Un informe reciente de Crédito y Caución revisa a la baja las previsiones para el sector, que caerá 0,6 puntos porcentuales respecto a las estimaciones de marzo. Para 2025 se espera un crecimiento global del 1,4 %, que se reducirá hasta apenas 0,8 % en 2026, con una recuperación sostenida que no llegaría antes de 2027.
Europa, la más golpeada por el nuevo escenario comercial
La industria de maquinaria depende en gran medida de las cadenas de suministro internacionales y de un acceso estable al financiamiento, factores que actualmente se ven afectados por la incertidumbre global.
En este contexto, Asia-Pacífico se perfila como la región con mejor desempeño, con un crecimiento cercano al 3 %, mientras que Europa sufrirá una contracción en la producción de ingeniería mecánica. Según las previsiones, la región no mostrará una recuperación significativa hasta dentro de dos años.
Uno de los motivos principales es la fuerte dependencia de las exportaciones europeas hacia Estados Unidos, que está afectando de forma directa a los grandes productores del continente. Alemania, responsable de más del 45 % de la producción de maquinaria de la zona euro, y Francia verán una caída superior al 2 % este año.
Más insolvencias y desafíos estructurales
El informe también advierte sobre un aumento de las insolvencias empresariales, una tendencia que ya se viene observando desde 2024. La falta de confianza y las condiciones financieras más estrictas están dificultando la inversión en nuevos equipos y tecnologías.
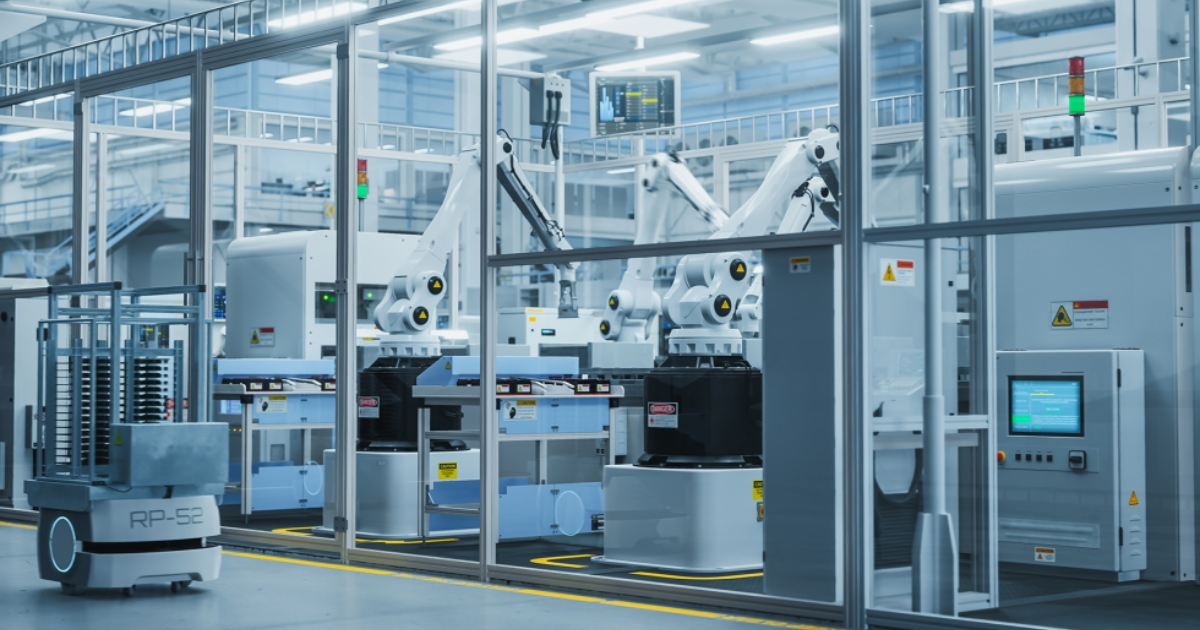
A medio y largo plazo, el sector deberá afrontar retos estructurales, como la volatilidad en los precios y la disponibilidad de materias primas clave (aluminio, cobre y acero), además de la necesidad de avanzar en la automatización de procesos y el uso de robots industriales. Este último punto, sin embargo, podría convertirse en una oportunidad de impulso para las empresas que logren adaptarse.
El panorama para la maquinaria europea sigue siendo incierto. Las tensiones comerciales y los costes crecientes están presionando la rentabilidad, mientras que la inversión se mantiene contenida. No obstante, la transformación tecnológica podría sentar las bases para una recuperación más sólida a partir de 2027, cuando la industria logre estabilizar sus cadenas de suministro y adaptarse al nuevo contexto global.